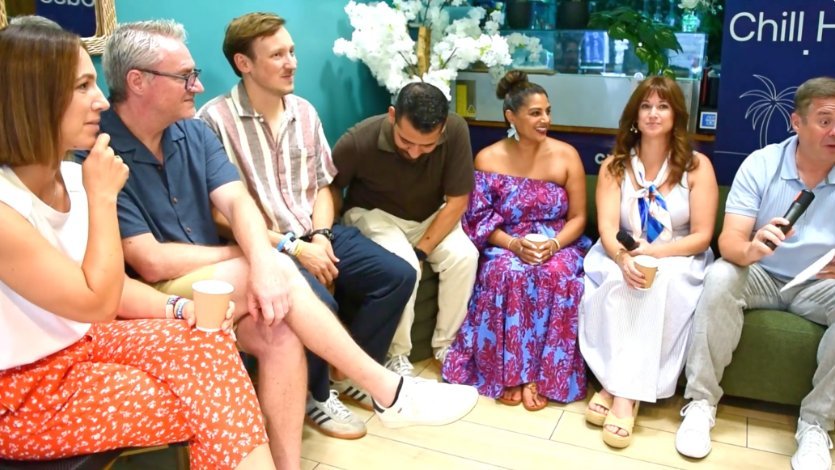
Ecco la sessione integrale, seguita dalle mie considerazioni personali.
I partecipanti al panel
Alban Grossenbacher, Co-Founder & CEO, goTom · 10 anni, completamente bootstrapped
Aubriana Alvarez Lopez, Co-Founder & CMO, Agnitio · 18 mesi, di fatto bootstrapped
Fabrice Courdesses, Co-Founder & CEO, VideoRunRun · spinoff di agenzia, imprenditore da 15 anni
Magali Quentel-Rème, Co-Founder & CEO, Opti Digital · 8 anni, completamente bootstrapped
Priti Ohri, Co-Founder & CEO, Advertible · 3 anni, completamente bootstrapped
Rui de Freitas, Co-Founder & CEO, C Wire · 5 anni, finanziato da VC
Moderato da Corey Ferengul, Managing Partner di Aperiam ed ex CEO di Undertone e Magnetic, uno dei pochissimi investitori focalizzati esclusivamente sull'ad tech.
Perché i fondatori scelgono il bootstrapping?
La risposta onesta, almeno in questa stanza, è che quasi nessuno lo ha scelto come strategia. È stata la situazione a scegliere loro.
Priti Ohri ha creato Advertible dopo essere stata licenziata insieme al suo cofondatore. Ha citato prima l'intuizione di prodotto: il mercato aveva bisogno di una soluzione plug-in semplice per le grandi piattaforme. Subito dopo ha indicato la vera causa scatenante: erano stati licenziati e non c'era altra strada.
"La comodità non genera questo tipo di ambizione."
, Priti Ohri
Il percorso di Alban Grossenbacher è stato più singolare. Lavorava con il suo cofondatore all'interno di un gruppo editoriale svizzero. Il collega lo ha chiamato proponendogli di acquistare il codice sorgente del software dal loro datore di lavoro e mettersi in proprio. La sua prima reazione è stata di incredulità: perché avrebbero dovuto venderlo a noi? Lo hanno fatto. Dieci anni dopo, goTom è ancora indipendente e ancora bootstrapped.
Fabrice Courdesses ha seguito un approccio del tutto opposto: è andato alla ricerca di un'idea, ha partecipato al VidCon negli Stati Uniti e ha importato un modello in Francia perché aveva deciso di avviare un'attività a prescindere. Lo fa regolarmente da quindici anni.
Tre percorsi completamente diversi per arrivare allo stesso punto. Nessuno di loro ha preso una decisione formale sui finanziamenti. Si sono trovati di fronte a una necessità.
Quanto costa davvero il bootstrapping?
Costa l'impossibilità di sbagliare i tempi.
Aubriana Alvarez Lopez ne ha descritto la dinamica concreta: gli stipendi sono in scadenza, gli incassi sono in ritardo, i clienti non hanno pagato e la pressione aumenta. Poiché Agnitio è di fatto bootstrapped, ogni elemento deve incastrarsi al momento giusto. Ha definito questa sensazione soffocante, aggiungendo poi che dura circa un giorno. Alla fine qualcosa si sblocca sempre.
Magali Quentel-Rème, con otto anni di esperienza in Opti Digital, ha espresso lo stesso concetto con una prospettiva di lungo periodo. All'inizio non si sa quanto tempo ci vorrà né se l'iniziativa funzionerà, e non si sa quando arriveranno i primi risultati positivi. Questa incertezza non è una fase passeggera. È la condizione operativa ordinaria.
Il secondo costo è meno visibile e, a mio avviso, più oneroso: le cose che non si acquistano mai. Priti ha chiarito con fermezza che, come azienda bootstrapped, esiste una lunga lista di investimenti a cui rinunciano sistematicamente. Fa un'unica eccezione deliberata: bravi avvocati, con la convinzione che quando si fa sul serio, bisogna fare le cose a regola d'arte. Tutto il resto aspetta.
E quanto costa davvero raccogliere capitali?
Rispondo in prima persona, essendo l'unico nel panel ad aver raccolto fondi.
Si raccolgono capitali e poi si spende di più. Non si tratta di una mancanza di disciplina; è l'obiettivo stesso di questo strumento. Se i ricavi non crescono con la stessa curva, il divario tra uscite ed entrate genera una pressione costante, non occasionale. I fondatori con approccio bootstrapped vivono con l'ansia immediata della cassa. I fondatori finanziati da VC vivono con l'ansia cronica della velocità. Non saprei dire quale sia peggiore. Sono semplicemente diverse.
Il costo che non avevo previsto riguarda l'impatto delle opzioni sul team di fondatori. Il denaro crea opzioni; le opzioni creano bivi; e nei bivi i team di cofondatori si dividono. A un certo punto un'azienda ci ha presentato un'offerta molto vantaggiosa. Rifiutarla non è stata una decisione finanziaria: è stata la decisione di comunicare a tutti che avremmo continuato ad affrontare un periodo difficile per un tempo indefinito, senza alcuna certezza che l'opportunità si sarebbe ripresentata.
Non tutti lo desideravano. Non si tratta di tradimento. È ciò che accade quando le persone sono finalmente oneste su ciò che vogliono dalla propria vita. Abbiamo iniziato con tre cofondatori, siamo passati a quattro e siamo scesi a due.
L'interpretazione successiva di Corey è stata impeccabile: ci sono tante storie di aziende che hanno rifiutato un'acquisizione e hanno avuto ragione quante aziende che ne hanno accettata una e hanno avuto ragione. Nessuno può saperlo in anticipo. L'obiettivo non è indovinare la scelta perfetta. L'obiettivo è continuare ad avere opzioni.
Su cosa hanno concordato i fondatori bootstrapped e quelli finanziati?
Su tre aspetti, emersi spontaneamente da entrambe le parti.
1. Il disagio fa parte del lavoro, non è una fase passeggera. Aubriana lo ha espresso nel modo più diretto: ogni fondatore presente è abituato a trovarsi in una situazione scomoda, e se non si tollera l'incertezza, non si deve fondare un'azienda. Nessuno ha dissentito. Nessuno ha cercato di attenuare il concetto.
2. La scelta del cofondatore è strutturale. Magali, che ha guidato la sua prima azienda da sola e ha giurato di non farlo mai più, ne ha spiegato il meccanismo reale: il giorno in cui si perde un accordo o un dipendente crea una crisi, l'altra persona è pronta a reagire e a dire forza, domani andrà meglio, e la settimana successiva il ruolo si inverte. Secondo Alban, un cofondatore deve essere complementare, perché due persone con competenze identiche rappresentano una perdita netta per l'azienda. Aubriana è andata oltre: servono valori condivisi, non solo competenze complementari, perché tutto il resto ne consegue. Come ha sottolineato Corey con la piena conferma dei presenti, si tratta di un matrimonio, che per caso riguarda interamente il denaro.
3. Bisogna costruire piccoli successi, perché quelli grandi richiedono tempo. Entrambe le tipologie di fondatori hanno condiviso questo punto. I contratti importanti richiedono cicli di vendita lunghi. Il successo da celebrare in settimana può quindi essere una vendita minore, un riconoscimento di settore o una persona a un evento che dice ho sentito parlare di voi: lo si accoglie, perché è ciò che si ha a disposizione.
Le tre risposte che continuo a ricordare
Alla domanda su cosa direbbero a qualcuno che annuncia, dopo un paio di drink, di voler avviare un'azienda:
Fabrice: costruite in un settore in cui siete già autorevoli. La sua prima azienda era nel settore vinicolo, una vera passione: trasformare la passione in lavoro l'ha distrutta e lui non era un esperto. Ha ritrovato la passione solo dopo esserne uscito.
Alban: trovate il cofondatore che vi completa; date priorità alle attività che portano valore all'azienda piuttosto che a quelle che vi piace fare; e continuate ad andare avanti. Aveva notato una frase su una parete nella casa affittata a Cannes quella settimana: i fiori hanno bisogno di tempo per sbocciare. Ritiene che descriva quasi ogni startup.
Magali e Aubriana, all'unisono: conoscete prima voi stessi. Se non conoscete le vostre convinzioni, finirete per deludere voi stessi e la persona che ha creduto in voi.
Cosa mi ha sorpreso
Mi aspettavo che la questione dei finanziamenti fosse il punto di divisione. Non è stato così. I fondatori bootstrapped e quelli finanziati da VC hanno descritto giornate quasi identiche: gli stessi dubbi, gli stessi piccoli successi costruiti passo dopo passo, la stessa dipendenza da un'altra persona per superare le settimane più difficili.
La vera differenza stava in ciò su cui ci era concesso sbagliare. Il bootstrapping punisce gli errori di tempistica. Il venture capital punisce gli errori di velocità. Scegliete il tipo di fallimento che siete personalmente pronti ad affrontare, perché prima o poi vi si presenterà.
L'unico concetto espresso sul palco che ripeterei a qualsiasi fondatore: costruite un'azienda da cui potete assentarvi per due giorni. Corey ha replicato che troppi fondatori costruiscono un'organizzazione da cui non possono allontanarsi, e che questa non è un'organizzazione resiliente. Ha ragione, ed è una prova più difficile di quanto sembri.